Domain helicobacter-symptome.de kaufen?
Wir ziehen mit dem Projekt
helicobacter-symptome.de um.
Sind Sie am Kauf der Domain
helicobacter-symptome.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain helicobacter-symptome.de kaufen?
Was bedeutet Differenzbesteuerung nach 25a UStG?
Die Differenzbesteuerung nach § 25a UStG ist ein spezielles Besteuerungsverfahren für Gebrauchtwarenhändler. Dabei wird die Umsatzsteuer nicht auf den vollen Verkaufspreis berechnet, sondern nur auf die Differenz zwischen dem Einkaufs- und Verkaufspreis. Dies dient dazu, Doppelbesteuerung zu vermeiden, da die Ware bereits beim Einkauf besteuert wurde. Der Händler muss jedoch nachweisen, dass die Ware tatsächlich gebraucht ist und keine Vorsteuerabzugsberechtigung besteht. Die Differenzbesteuerung kann zu steuerlichen Vorteilen führen, da nur ein Teil des Verkaufserlöses der Umsatzsteuer unterliegt. **
Was ist Differenzbesteuerung nach 25a?
Was ist Differenzbesteuerung nach 25a? Die Differenzbesteuerung nach §25a UStG ist eine spezielle Regelung zur Besteuerung von Gebrauchtwaren, Kunstgegenständen, Antiquitäten und Sammlerstücken. Dabei wird die Umsatzsteuer nicht auf den vollen Verkaufspreis erhoben, sondern nur auf die Differenz zwischen Ankaufs- und Verkaufspreis. Dies soll verhindern, dass die Umsatzsteuer mehrfach auf den gleichen Gegenstand erhoben wird. Die Differenzbesteuerung gilt nur für Unternehmer, die diese Gegenstände im Rahmen ihres Unternehmens verkaufen. **


Ähnliche Suchbegriffe für Differenzbesteuerung-nach-25a-UStG
Top-Angebote
Produkte zum Begriff Differenzbesteuerung-nach-25a-UStG:
-
Differenzbesteuerung von Gebrauchtfahrzeugen gemäß § 25a UStG, Taschenbuch von Andrea Herzig, GRIN, 978-3-638-66345-8Differenzbesteuerung Von Gebrauchtfahrzeugen Gemäß § 25a Ustg, Taschenbuch Von Andrea Herzig, Grin, 978-3-638-66345-8, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dennis, Mark: Symptome verstehenSymptome verstehen , Interpretation klinischer Zeichen , Reiningungssets > Autopflege & Aufbereitung , Auflage: 2. Auflage, Erscheinungsjahr: 20240207, Produktform: Kartoniert, Titel der Reihe: KlinikPraxis##, Autoren: Dennis, Mark~Bowen, William Talbot~Cho, Lucy, Übersetzung: Tönjes, Sibylle, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 652, Keyword: Muskuloskelettale Befunde; respiratorische Befunde; kardiovaskuläre Befunde; hämatologische Befunde; onkologische Befunde; neurologische Befunde; gastroenterologische Befunde; endokrinologische Befunde; Charcot-Fuß; Gottron-Knoten; heliotropes Erythem, Lachman-Test; Livedo reticularis; Reynaud-Syndrom; Schubladentest; Atemgeräusch; Cheyne-Stokes-Atmung; Hautmarmorierung; Herzspitzenstoß; Herzgeräusch; Jugularvenendruck; peripheres Ödem; Pulsus anacroticus; Pulsus parvus et tardus; Pulsdruckvariation; Trommelschlägelfinger; Ikterus; Knochenschmerzen; Lymphadenopathie; Armhalteversuch; Babinski-Reflex; Gesichtsmuskelschwäche; Hutchinson-Zeichen; Stecknadelpupillen; Acanthosis nigricans, Fachschema: Anamnese~Medizin / Anamnese~Medizin / Spezialgebiete~Medizin / Studium, Prüfungen, Approbation, Berufe~Untersuchung (medizinisch), Fachkategorie: Medizinstudium: Lehrbücher, Skripten, Prüfungsbücher~Medizinische Spezialgebiete, Bildungszweck: für die Hochschule~Zum Zweiten Deutschen Staatsexamen für lizenzierte Berufe (Zweite Staatsexamen), Warengruppe: HC/Medizin/Andere Fachgebiete, Fachkategorie: Untersuchung von Patienten, Seitenanzahl: XX, Seitenanzahl: 650, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Urban & Fischer/Elsevier, Verlag: Urban & Fischer/Elsevier, Verlag: Urban & Fischer Verlag, Länge: 239, Breite: 170, Höhe: 26, Gewicht: 1258, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 2714289,57,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
N1 Blähungen & Völlegefühl KapselnAnwendungsgebiet von N1 Blähungen & Völlegefühl KapselnSchnelle Linderung bei Blähbauch und Völlegefühl – Die N1 Blähungen & Völlegefühl KapselnIn unserem stressigen Alltag bleibt häufig kaum Zeit für eine ausgewogene und gesunde Ernährung. Die Folgen sind unangenehme Beschwerden wie Völlegefühl, Blähungen und ein störender Blähbauch. Zum Glück gibt es eine einfache und effektive Lösung: die Blähungen- & Völlegefühl-Kapseln von N1.Ein Blähbauch ist nicht nur unangenehm, sondern kann auch zu Schmerzen und allgemeinem Unwohlsein führen. Doch wie lassen sich Druckgefühle, Bauchschmerzen und Blähungen wirksam lindern? Die N1 Blähungen & Völlegefühl Kapseln bieten Ihnen genau die Unterstützung, die Sie benötigen.Im Vergleich zu herkömmlichen Mitteln wie Tabletten oder anderen Medikamenten gegen Blähungen handelt es sich bei den N1 Blähungen & Völlegefühl Kapseln um ein hochwirksames Medizinprodukt. Es wurde speziell zur Linderung von Beschwerden wie Druckgefühlen, Blähungen, Aufstoßen und Bauchschmerzen entwickelt und ist für Erwachsene sowie für Kinder ab 12 Jahren geeignet.Hochwirksame Inhaltsstoffe für Ihre VerdauungDer Hauptwirkstoff der Anti-Blähbauch-Kapseln ist Simethicon. Er ermöglicht, dass sich Gasblasen im Magen und Darm leichter verbinden und abtransportiert werden können. Zudem hilft Simethicon dabei, Giftstoffe, Viren und Bakterien zu binden, wodurch der schmerzhafte Druck bei übermäßiger Gasbildung im Verdauungstrakt schnell reduziert wird.Ein weiterer wichtiger Bestandteil ist die natürliche Mineralerde Magnesium-Aluminium-Silikat. Diese Substanz wird vom Darm nicht aufgenommen, bindet jedoch effektiv Giftstoffe, Bakterien und Viren. So wird verhindert, dass diese sich an den Darmschleimhäuten festsetzen und weitere Beschwerden hervorrufen.Befreien Sie sich von Blähbauch und VöllegefühlWenn Sie sich von unangenehmen Blähungen und einem lästigen Blähbauch verabschieden möchten, sind die N1 Blähung8,61 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter


-
Was bedeutet "differenzbesteuert" gemäß § 25a UStG?
"Differenzbesteuerung" gemäß § 25a UStG bezieht sich auf die Besteuerung von gebrauchten Gegenständen, Kunstgegenständen, Sammlungsstücken oder Antiquitäten. Dabei wird die Umsatzsteuer nicht auf den vollen Verkaufspreis erhoben, sondern nur auf die Differenz zwischen dem Ankaufspreis und dem Verkaufspreis. Dies ermöglicht eine Vereinfachung der Besteuerung und berücksichtigt den bereits besteuerten Vorbesitz. **
-
Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
-
Wer ist Kleinunternehmer nach 19 UStG?
Kleinunternehmer nach § 19 UStG ist eine natürliche Person oder Personengesellschaft, die einen geringen Jahresumsatz erzielt. Um als Kleinunternehmer zu gelten, darf der Umsatz im vorangegangenen Kalenderjahr 22.000 Euro nicht übersteigen und im laufenden Kalenderjahr voraussichtlich 50.000 Euro nicht übersteigen. Kleinunternehmer sind von der Umsatzsteuer befreit und müssen somit keine Umsatzsteuer auf ihren Rechnungen ausweisen. Sie haben jedoch auch keinen Vorsteuerabzug und müssen keine Umsatzsteuervoranmeldung abgeben. Es ist wichtig, dass Kleinunternehmer diese Regelung beachten und entsprechend in ihren Geschäftsunterlagen kennzeichnen. **
-
Was sind Leistungen nach 13b UStG?
Leistungen nach 13b UStG sind Umsätze, die von ausländischen Unternehmern erbracht werden, die in Deutschland nicht ansässig sind. Diese Leistungen unterliegen der sogenannten Reverse-Charge-Regelung, bei der der Leistungsempfänger die Umsatzsteuer selbst abführen muss. Typische Beispiele für Leistungen nach 13b UStG sind Bauleistungen, bestimmte Dienstleistungen im Bereich des Anlagenbaus oder der Gebäudereinigung. Es ist wichtig, die Vorschriften des 13b UStG genau zu beachten, um mögliche Steuerfallen zu vermeiden und die korrekte Abführung der Umsatzsteuer sicherzustellen. **
Wer ist Leistungsempfänger nach 13b UStG?
Leistungsempfänger nach § 13b UStG ist in der Regel der Unternehmer, der eine steuerpflichtige Leistung von einem ausländischen Unternehmer bezieht. Dieser Unternehmer ist verpflichtet, die Umsatzsteuer für die Leistung als Leistungsempfänger in Deutschland zu versteuern. Es handelt sich also um eine Umkehr der Steuerschuldnerschaft, bei der der Leistungsempfänger die Umsatzsteuer schuldet, anstatt der ausländische Leistungserbringer. Es gibt jedoch Ausnahmen und Besonderheiten, die in bestimmten Fällen zu beachten sind. Wer genau als Leistungsempfänger nach § 13b UStG gilt, sollte daher im Einzelfall geprüft werden. **
Was ist Kleinunternehmer nach 19 UStG?
Was ist Kleinunternehmer nach 19 UStG? Gemäß § 19 UStG ist ein Kleinunternehmer ein Unternehmer, der im vorangegangenen Kalenderjahr einen Gesamtumsatz von höchstens 22.000 Euro erzielt hat und im laufenden Kalenderjahr voraussichtlich nicht mehr als 50.000 Euro Umsatz erwirtschaften wird. Kleinunternehmer sind von der Umsatzsteuer befreit und müssen somit keine Umsatzsteuer auf ihren Rechnungen ausweisen. Sie haben jedoch auch keinen Vorsteuerabzug und müssen keine Umsatzsteuervoranmeldungen abgeben. Kleinunternehmerregelung gilt nur für natürliche Personen und Personengesellschaften, nicht für Kapitalgesellschaften. **
Top-Angebote
Produkte zum Begriff Differenzbesteuerung-nach-25a-UStG:
-
Differenzbesteuerung nach § 25a UStG bei Kunstgegenständen. Voraussetzungen, Besonderheiten und Rechtsprobleme, Taschenbuch von Tatjana Ziljakow,Differenzbesteuerung Nach § 25a Ustg Bei Kunstgegenständen. Voraussetzungen, Besonderheiten Und Rechtsprobleme, Taschenbuch Von Tatjana Ziljakow, Grin, 978-3-389-00405-0, Seitenanzahl: 4018,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Differenzbesteuerung bei Gebrauchtwaren nach § 25a UStG. Wann ist sie sinnvoll?, Taschenbuch von Anonymous, GRIN, 978-3-346-09613-5Die Differenzbesteuerung Bei Gebrauchtwaren Nach § 25a Ustg. Wann Ist Sie Sinnvoll?, Taschenbuch Von Anonymous, Grin, 978-3-346-09613-5, Seitenanzahl: 9647,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Differenzbesteuerung von Gebrauchtfahrzeugen gemäß § 25a UStG, Taschenbuch von Andrea Herzig, GRIN, 978-3-638-66345-8Differenzbesteuerung Von Gebrauchtfahrzeugen Gemäß § 25a Ustg, Taschenbuch Von Andrea Herzig, Grin, 978-3-638-66345-8, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dennis, Mark: Symptome verstehenSymptome verstehen , Interpretation klinischer Zeichen , Reiningungssets > Autopflege & Aufbereitung , Auflage: 2. Auflage, Erscheinungsjahr: 20240207, Produktform: Kartoniert, Titel der Reihe: KlinikPraxis##, Autoren: Dennis, Mark~Bowen, William Talbot~Cho, Lucy, Übersetzung: Tönjes, Sibylle, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 652, Keyword: Muskuloskelettale Befunde; respiratorische Befunde; kardiovaskuläre Befunde; hämatologische Befunde; onkologische Befunde; neurologische Befunde; gastroenterologische Befunde; endokrinologische Befunde; Charcot-Fuß; Gottron-Knoten; heliotropes Erythem, Lachman-Test; Livedo reticularis; Reynaud-Syndrom; Schubladentest; Atemgeräusch; Cheyne-Stokes-Atmung; Hautmarmorierung; Herzspitzenstoß; Herzgeräusch; Jugularvenendruck; peripheres Ödem; Pulsus anacroticus; Pulsus parvus et tardus; Pulsdruckvariation; Trommelschlägelfinger; Ikterus; Knochenschmerzen; Lymphadenopathie; Armhalteversuch; Babinski-Reflex; Gesichtsmuskelschwäche; Hutchinson-Zeichen; Stecknadelpupillen; Acanthosis nigricans, Fachschema: Anamnese~Medizin / Anamnese~Medizin / Spezialgebiete~Medizin / Studium, Prüfungen, Approbation, Berufe~Untersuchung (medizinisch), Fachkategorie: Medizinstudium: Lehrbücher, Skripten, Prüfungsbücher~Medizinische Spezialgebiete, Bildungszweck: für die Hochschule~Zum Zweiten Deutschen Staatsexamen für lizenzierte Berufe (Zweite Staatsexamen), Warengruppe: HC/Medizin/Andere Fachgebiete, Fachkategorie: Untersuchung von Patienten, Seitenanzahl: XX, Seitenanzahl: 650, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Urban & Fischer/Elsevier, Verlag: Urban & Fischer/Elsevier, Verlag: Urban & Fischer Verlag, Länge: 239, Breite: 170, Höhe: 26, Gewicht: 1258, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 2714289,57,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Differenzbesteuerung nach 25a UStG?
Die Differenzbesteuerung nach § 25a UStG ist ein spezielles Besteuerungsverfahren für Gebrauchtwarenhändler. Dabei wird die Umsatzsteuer nicht auf den vollen Verkaufspreis berechnet, sondern nur auf die Differenz zwischen dem Einkaufs- und Verkaufspreis. Dies dient dazu, Doppelbesteuerung zu vermeiden, da die Ware bereits beim Einkauf besteuert wurde. Der Händler muss jedoch nachweisen, dass die Ware tatsächlich gebraucht ist und keine Vorsteuerabzugsberechtigung besteht. Die Differenzbesteuerung kann zu steuerlichen Vorteilen führen, da nur ein Teil des Verkaufserlöses der Umsatzsteuer unterliegt. **
-
Was ist Differenzbesteuerung nach 25a?
Was ist Differenzbesteuerung nach 25a? Die Differenzbesteuerung nach §25a UStG ist eine spezielle Regelung zur Besteuerung von Gebrauchtwaren, Kunstgegenständen, Antiquitäten und Sammlerstücken. Dabei wird die Umsatzsteuer nicht auf den vollen Verkaufspreis erhoben, sondern nur auf die Differenz zwischen Ankaufs- und Verkaufspreis. Dies soll verhindern, dass die Umsatzsteuer mehrfach auf den gleichen Gegenstand erhoben wird. Die Differenzbesteuerung gilt nur für Unternehmer, die diese Gegenstände im Rahmen ihres Unternehmens verkaufen. **
-
Was bedeutet "differenzbesteuert" gemäß § 25a UStG?
"Differenzbesteuerung" gemäß § 25a UStG bezieht sich auf die Besteuerung von gebrauchten Gegenständen, Kunstgegenständen, Sammlungsstücken oder Antiquitäten. Dabei wird die Umsatzsteuer nicht auf den vollen Verkaufspreis erhoben, sondern nur auf die Differenz zwischen dem Ankaufspreis und dem Verkaufspreis. Dies ermöglicht eine Vereinfachung der Besteuerung und berücksichtigt den bereits besteuerten Vorbesitz. **
-
Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
Ähnliche Suchbegriffe für Differenzbesteuerung-nach-25a-UStG
-
N1 Blähungen & Völlegefühl KapselnAnwendungsgebiet von N1 Blähungen & Völlegefühl KapselnSchnelle Linderung bei Blähbauch und Völlegefühl – Die N1 Blähungen & Völlegefühl KapselnIn unserem stressigen Alltag bleibt häufig kaum Zeit für eine ausgewogene und gesunde Ernährung. Die Folgen sind unangenehme Beschwerden wie Völlegefühl, Blähungen und ein störender Blähbauch. Zum Glück gibt es eine einfache und effektive Lösung: die Blähungen- & Völlegefühl-Kapseln von N1.Ein Blähbauch ist nicht nur unangenehm, sondern kann auch zu Schmerzen und allgemeinem Unwohlsein führen. Doch wie lassen sich Druckgefühle, Bauchschmerzen und Blähungen wirksam lindern? Die N1 Blähungen & Völlegefühl Kapseln bieten Ihnen genau die Unterstützung, die Sie benötigen.Im Vergleich zu herkömmlichen Mitteln wie Tabletten oder anderen Medikamenten gegen Blähungen handelt es sich bei den N1 Blähungen & Völlegefühl Kapseln um ein hochwirksames Medizinprodukt. Es wurde speziell zur Linderung von Beschwerden wie Druckgefühlen, Blähungen, Aufstoßen und Bauchschmerzen entwickelt und ist für Erwachsene sowie für Kinder ab 12 Jahren geeignet.Hochwirksame Inhaltsstoffe für Ihre VerdauungDer Hauptwirkstoff der Anti-Blähbauch-Kapseln ist Simethicon. Er ermöglicht, dass sich Gasblasen im Magen und Darm leichter verbinden und abtransportiert werden können. Zudem hilft Simethicon dabei, Giftstoffe, Viren und Bakterien zu binden, wodurch der schmerzhafte Druck bei übermäßiger Gasbildung im Verdauungstrakt schnell reduziert wird.Ein weiterer wichtiger Bestandteil ist die natürliche Mineralerde Magnesium-Aluminium-Silikat. Diese Substanz wird vom Darm nicht aufgenommen, bindet jedoch effektiv Giftstoffe, Bakterien und Viren. So wird verhindert, dass diese sich an den Darmschleimhäuten festsetzen und weitere Beschwerden hervorrufen.Befreien Sie sich von Blähbauch und VöllegefühlWenn Sie sich von unangenehmen Blähungen und einem lästigen Blähbauch verabschieden möchten, sind die N1 Blähung8,61 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
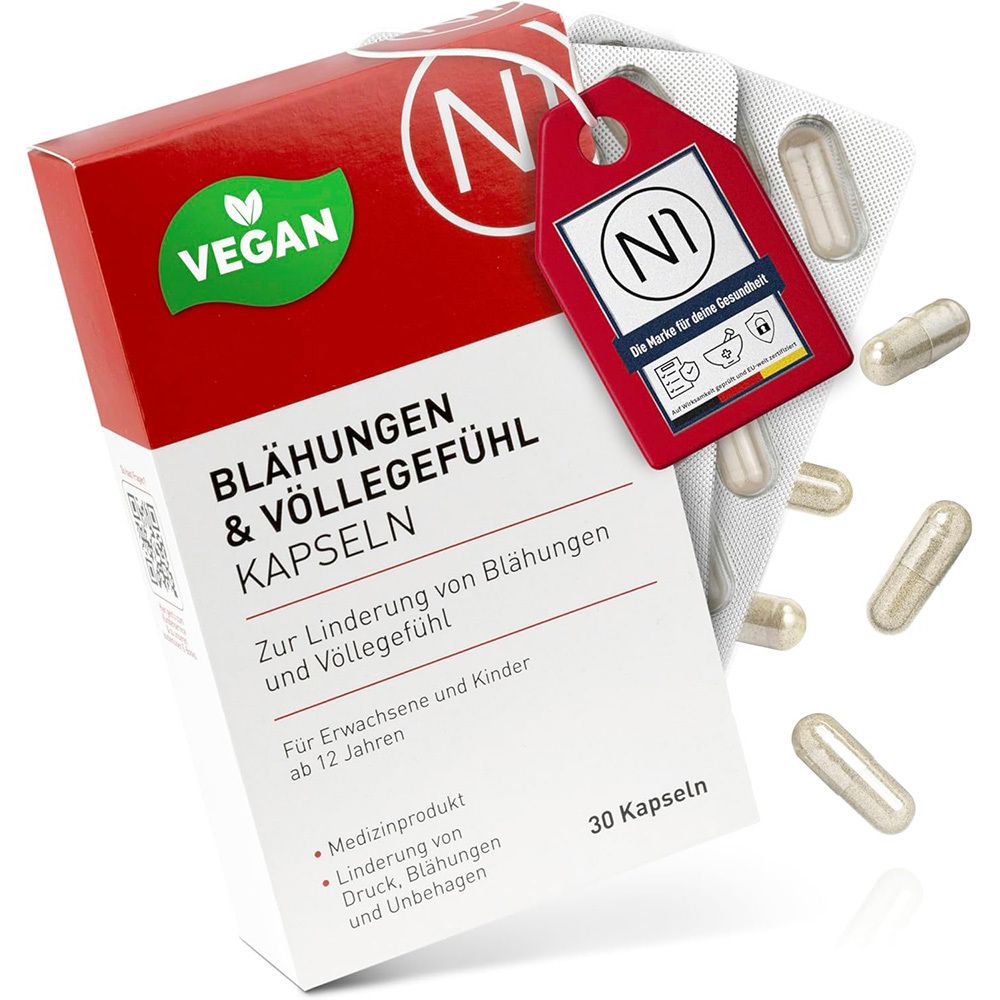
N1 Blähungen & Völlegefühl Kapseln 30 STProdukteigenschaften: N1 Blähungen und Völlegefühl Kapseln Zur Linderung von Druck, Blähungen, Bauchschmerzen und Völlegefühl. Durch den Wirkstoff Simethicon werden Gasblasen in Magen und Darm gebunden. Schnelle Linderung des schmerzhaften Drucks. Natürliche Mineralerde adsorbiert Giftstoffe, Viren und Bakterien. Einfache Einnahme. N1 Blähungen und Völlegefühl Kapseln ist ein Medizinprodukt zur symptomatischen Behandlung von Bauchschmerzen und -beschwerden, Druckgefühl im Bauchraum, Aufstoßen und Blähungen. Der Wirkstoff Simethicon sorgt dafür, dass sich die Gasblasen im Magen und im Darm leichter zusammenfinden, sodass die Gase leichter abfließen können. Zur schnellen Linderung des schmerzhaften Drucks von übermäßiger Gasbildung im Verdauungstrakt. Der 2. Wirkstoff ist eine natürliche Mineralerde (Magnesium-Aluminium-Silikat). Diese wird vom Darm nicht aufgenommen. Die natürliche Mineralerde adsorbiert Giftstoffe, Bakterien und Viren und verhindert so, dass sie sich an den Darmschleimhäuten festsetzen. Anwendungsempfehlung: 3 x täglich 1 Kapsel mit einem Glas Wasser mit oder nach einer Mahlzeit einnehmen. Für maximal 2 - 4 Wochen. Hinweise: N1 Blähungen und Völlegefühl Kapseln nicht bei Überempfindlichkeit oder Allergie gegen einen der Inhaltsstoffe einnehmen. Kapseln nicht kauen oder zerbeißen. Die Kapseln dürfen sich nicht im Mund auflösen. Kapseln sollten nicht gleichzeitig mit einem Arzneimittel oder Nahrungsergänzungsmittel eingenommen werden. Außerhalb der Reichweite von Kindern aufbewahren. Nicht geeignet für Kinder unter 12 Jahren. Ingredients: Natürliche Mineralerde, Hypromellose, Simethicone 50%, Stearinsäure, Siliziumdioxid, Helianthus annuus (Sonnenblumensamenöl). Quelle: www.n1.de Stand: 08/20239,27 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
N1 Blähungen & Völlegefühl Kapseln 30 StN1 Blähungen & Völlegefühl Kapseln: Sanfte Hilfe bei Meteorismus, Aufstoßen und aufgeblähtem Bauch Blähungen, Völlegefühl und ein aufgeblähter Bauch - medizinisch Meteorismus oder Flatulenz - gehören zu den häufigsten Verdauungsbeschwerden. Auslöser sind meist üppige Mahlzeiten, ballaststoffreiche oder ungewohnte Kost, Stress oder ein gereizter Verdauungstrakt. Die N1 Kapseln kombinieren bewährte pflanzliche Wirkstoffe für die schnelle, sanfte Linderung. Warum N1 Blähungen & Völlegefühl Kapseln die richtige Wahl ist Pflanzliche Wirkstoffkombination: Bewährte Inhaltsstoffe zur Beruhigung des Verdauungstrakts. Schnelle Wirkung: Linderung der typischen Symptome innerhalb kurzer Zeit. Kapselform: Geschmacksneutral, einfach zu schlucken, ideal für unterwegs. Auch zur längeren Anwendung geeignet: Gut verträglich bei wiederkehrenden Beschwerden. Für wen die Kapseln besonders geeignet sind Menschen mit empfindlichem Verdauungssystem: Bei wiederkehrenden Verdauungsproblemen nach Mahlzeiten. Reisende: Ungewohnte Küche, Klimawechsel und Stress fördern Blähungen. Bei Reizdarm-Symptomatik: Begleitend zur ärztlich abgestimmten Therapie. Frauen rund um die Menstruation: Hormonelle Schwankungen verstärken oft das Völlegefühl. Senioren: Mit dem Alter wird die Verdauung empfindlicher. Bei Stress und hektischem Essen: Hektisches Essen führt zu vermehrtem Luftschlucken (Aerophagie). Symptome, bei denen die Kapseln helfen Aufgeblähter Bauch nach Mahlzeiten Druckgefühl und Spannungsgefühl im Oberbauch Aufstoßen, Pups-Drang Krampfartiges Ziehen im Bauch Völlegefühl auch nach kleinen Mahlzeiten Anwendungsempfehlung 1. Einnahme nach Bedarf oder regelmäßig zu den Mahlzeiten - je nach Beschwerdebild. 2. Mit ausreichend Wasser einnehmen. 3. Bei wiederkehrenden Beschwerden ergänzend auf ballaststoffreiche Ernährung, langsames Essen und ausreichend Bewegung achten. Damit Blähungen seltener werden Blähungen sind oft die Folge eines aus dem Gleichgewicht geratenen Verdauungstrakts. Vorbeugung: langsam essen und gut kauen, blähende Lebensmittel reduzieren (Kohl, Hülsenfrüchte zu großen Mengen, kohlensäurehaltige Getränke), Stress reduzieren, ausreichend Bewegung, eine ausgewogene Ernährung mit Probiotika unterstützen. Wichtige Hinweise Die angegebene empfohlene tägliche Verzehrmenge nicht überschreiten. Bei anhaltenden, starken oder ungewöhnlichen Bauchbeschwerden ärztlich abklären lassen. In Schwangerschaft und Stillzeit Rücksprache mit Ärztin oder Hebamme. Außerhalb der Reichweite von Kindern aufbewahren. Inhaltsstoffe: Natürliche Mineralerde, Hypromellose, Simethicone 50%, Stearinsäure, Siliziumdioxid, Helianthus annuus (Sonnenblumensamenöl).9,99 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Wer ist Kleinunternehmer nach 19 UStG?
Kleinunternehmer nach § 19 UStG ist eine natürliche Person oder Personengesellschaft, die einen geringen Jahresumsatz erzielt. Um als Kleinunternehmer zu gelten, darf der Umsatz im vorangegangenen Kalenderjahr 22.000 Euro nicht übersteigen und im laufenden Kalenderjahr voraussichtlich 50.000 Euro nicht übersteigen. Kleinunternehmer sind von der Umsatzsteuer befreit und müssen somit keine Umsatzsteuer auf ihren Rechnungen ausweisen. Sie haben jedoch auch keinen Vorsteuerabzug und müssen keine Umsatzsteuervoranmeldung abgeben. Es ist wichtig, dass Kleinunternehmer diese Regelung beachten und entsprechend in ihren Geschäftsunterlagen kennzeichnen. **
-
Was sind Leistungen nach 13b UStG?
Leistungen nach 13b UStG sind Umsätze, die von ausländischen Unternehmern erbracht werden, die in Deutschland nicht ansässig sind. Diese Leistungen unterliegen der sogenannten Reverse-Charge-Regelung, bei der der Leistungsempfänger die Umsatzsteuer selbst abführen muss. Typische Beispiele für Leistungen nach 13b UStG sind Bauleistungen, bestimmte Dienstleistungen im Bereich des Anlagenbaus oder der Gebäudereinigung. Es ist wichtig, die Vorschriften des 13b UStG genau zu beachten, um mögliche Steuerfallen zu vermeiden und die korrekte Abführung der Umsatzsteuer sicherzustellen. **
-
Wer ist Leistungsempfänger nach 13b UStG?
Leistungsempfänger nach § 13b UStG ist in der Regel der Unternehmer, der eine steuerpflichtige Leistung von einem ausländischen Unternehmer bezieht. Dieser Unternehmer ist verpflichtet, die Umsatzsteuer für die Leistung als Leistungsempfänger in Deutschland zu versteuern. Es handelt sich also um eine Umkehr der Steuerschuldnerschaft, bei der der Leistungsempfänger die Umsatzsteuer schuldet, anstatt der ausländische Leistungserbringer. Es gibt jedoch Ausnahmen und Besonderheiten, die in bestimmten Fällen zu beachten sind. Wer genau als Leistungsempfänger nach § 13b UStG gilt, sollte daher im Einzelfall geprüft werden. **
-
Was ist Kleinunternehmer nach 19 UStG?
Was ist Kleinunternehmer nach 19 UStG? Gemäß § 19 UStG ist ein Kleinunternehmer ein Unternehmer, der im vorangegangenen Kalenderjahr einen Gesamtumsatz von höchstens 22.000 Euro erzielt hat und im laufenden Kalenderjahr voraussichtlich nicht mehr als 50.000 Euro Umsatz erwirtschaften wird. Kleinunternehmer sind von der Umsatzsteuer befreit und müssen somit keine Umsatzsteuer auf ihren Rechnungen ausweisen. Sie haben jedoch auch keinen Vorsteuerabzug und müssen keine Umsatzsteuervoranmeldungen abgeben. Kleinunternehmerregelung gilt nur für natürliche Personen und Personengesellschaften, nicht für Kapitalgesellschaften. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.